Une cotisation qui dérive
Hausse annuelle, bonus qui progresse sans baisse visible : sans comparaison, difficile de savoir si le tarif est juste.
Assurance auto & moto
Trajets quotidiens vers la Suisse, routes du plateau en hiver, moto aux beaux jours : nous comparons plusieurs assureurs pour trouver la formule adaptée à votre véhicule, à votre usage et à votre profil.
L’essentiel
Pourquoi comparer ?
Kilométrage, usage, véhicule, bonus : un contrat auto qui n’est jamais revu finit souvent par coûter trop cher, ou par mal protéger.
Hausse annuelle, bonus qui progresse sans baisse visible : sans comparaison, difficile de savoir si le tarif est juste.
Tous risques sur un véhicule ancien, simple tiers sur un véhicule récent financé à crédit : la couverture ne correspond plus à la valeur du véhicule.
En cas d’accident responsable, c’est souvent la seule garantie qui indemnise vos propres blessures. Son plafond fait toute la différence.
Jeune conducteur, malus, résiliation par un précédent assureur : des solutions existent, encore faut-il savoir où chercher.
Notre accompagnement
Nous étudions votre véhicule, votre usage et votre relevé d’information, puis nous interrogeons nos partenaires pour vous proposer la formule la plus cohérente.
Comment ça marche
Carte grise, relevé d’information, usage du véhicule : quelques minutes suffisent.
Nous interrogeons plusieurs assureurs et comparons garanties, franchises et prix.
Vous choisissez ; nous gérons l’adhésion et, si besoin, la résiliation de votre ancien contrat.
Un accrochage, un bris de glace ? Vous savez qui appeler.
Les garanties
Au-delà du prix, comparez les franchises, les plafonds et les exclusions : c’est là que deux contrats se distinguent.
Obligatoire : elle couvre les dommages que vous causez aux autres avec votre véhicule.
Réparation de votre véhicule même si vous êtes responsable de l’accident.
Indemnisation en cas de vol, tentative de vol ou incendie du véhicule.
Pare-brise, vitres, optiques : un classique sur les routes du plateau.
Indemnise vos propres blessures en cas d’accident responsable : vérifiez son plafond.
Dépannage, remorquage, véhicule de remplacement selon la formule choisie.
Exemple concret · situation type
Plus de kilomètres, plus d’hiver, plus d’enjeux en cas de panne. Voici ce que nous regardons avec lui :
Chaque profil de conducteur est différent : le bon contrat dépend de votre usage réel.
Ce que nous vérifions
Questions fréquentes
Après un an de contrat, vous pouvez résilier à tout moment, sans frais ni justification (loi Hamon). Le nouvel assureur s’occupe de la résiliation et veille à ce que vous restiez assuré sans interruption.
Un document fourni par votre assureur actuel, qui retrace votre coefficient de bonus-malus et vos sinistres des dernières années. Il est indispensable pour obtenir un tarif auprès d’un autre assureur.
Oui. Votre coefficient de bonus-malus vous suit, quel que soit l’assureur.
Tout dépend de la valeur de votre véhicule, de son financement et de votre budget. Une formule intermédiaire (vol, incendie, bris de glace) est souvent un bon compromis pour un véhicule de quelques années.
Oui. Nous étudions les dossiers de jeunes conducteurs et de conducteurs ayant un malus ou résiliés, auprès des assureurs qui les acceptent.
Moto, scooter, maxi-scooter, usage saisonnier : nous comparons aussi les formules deux-roues, avec une attention particulière aux équipements du motard et à la garantie du conducteur.
Qui sommes-nous ?
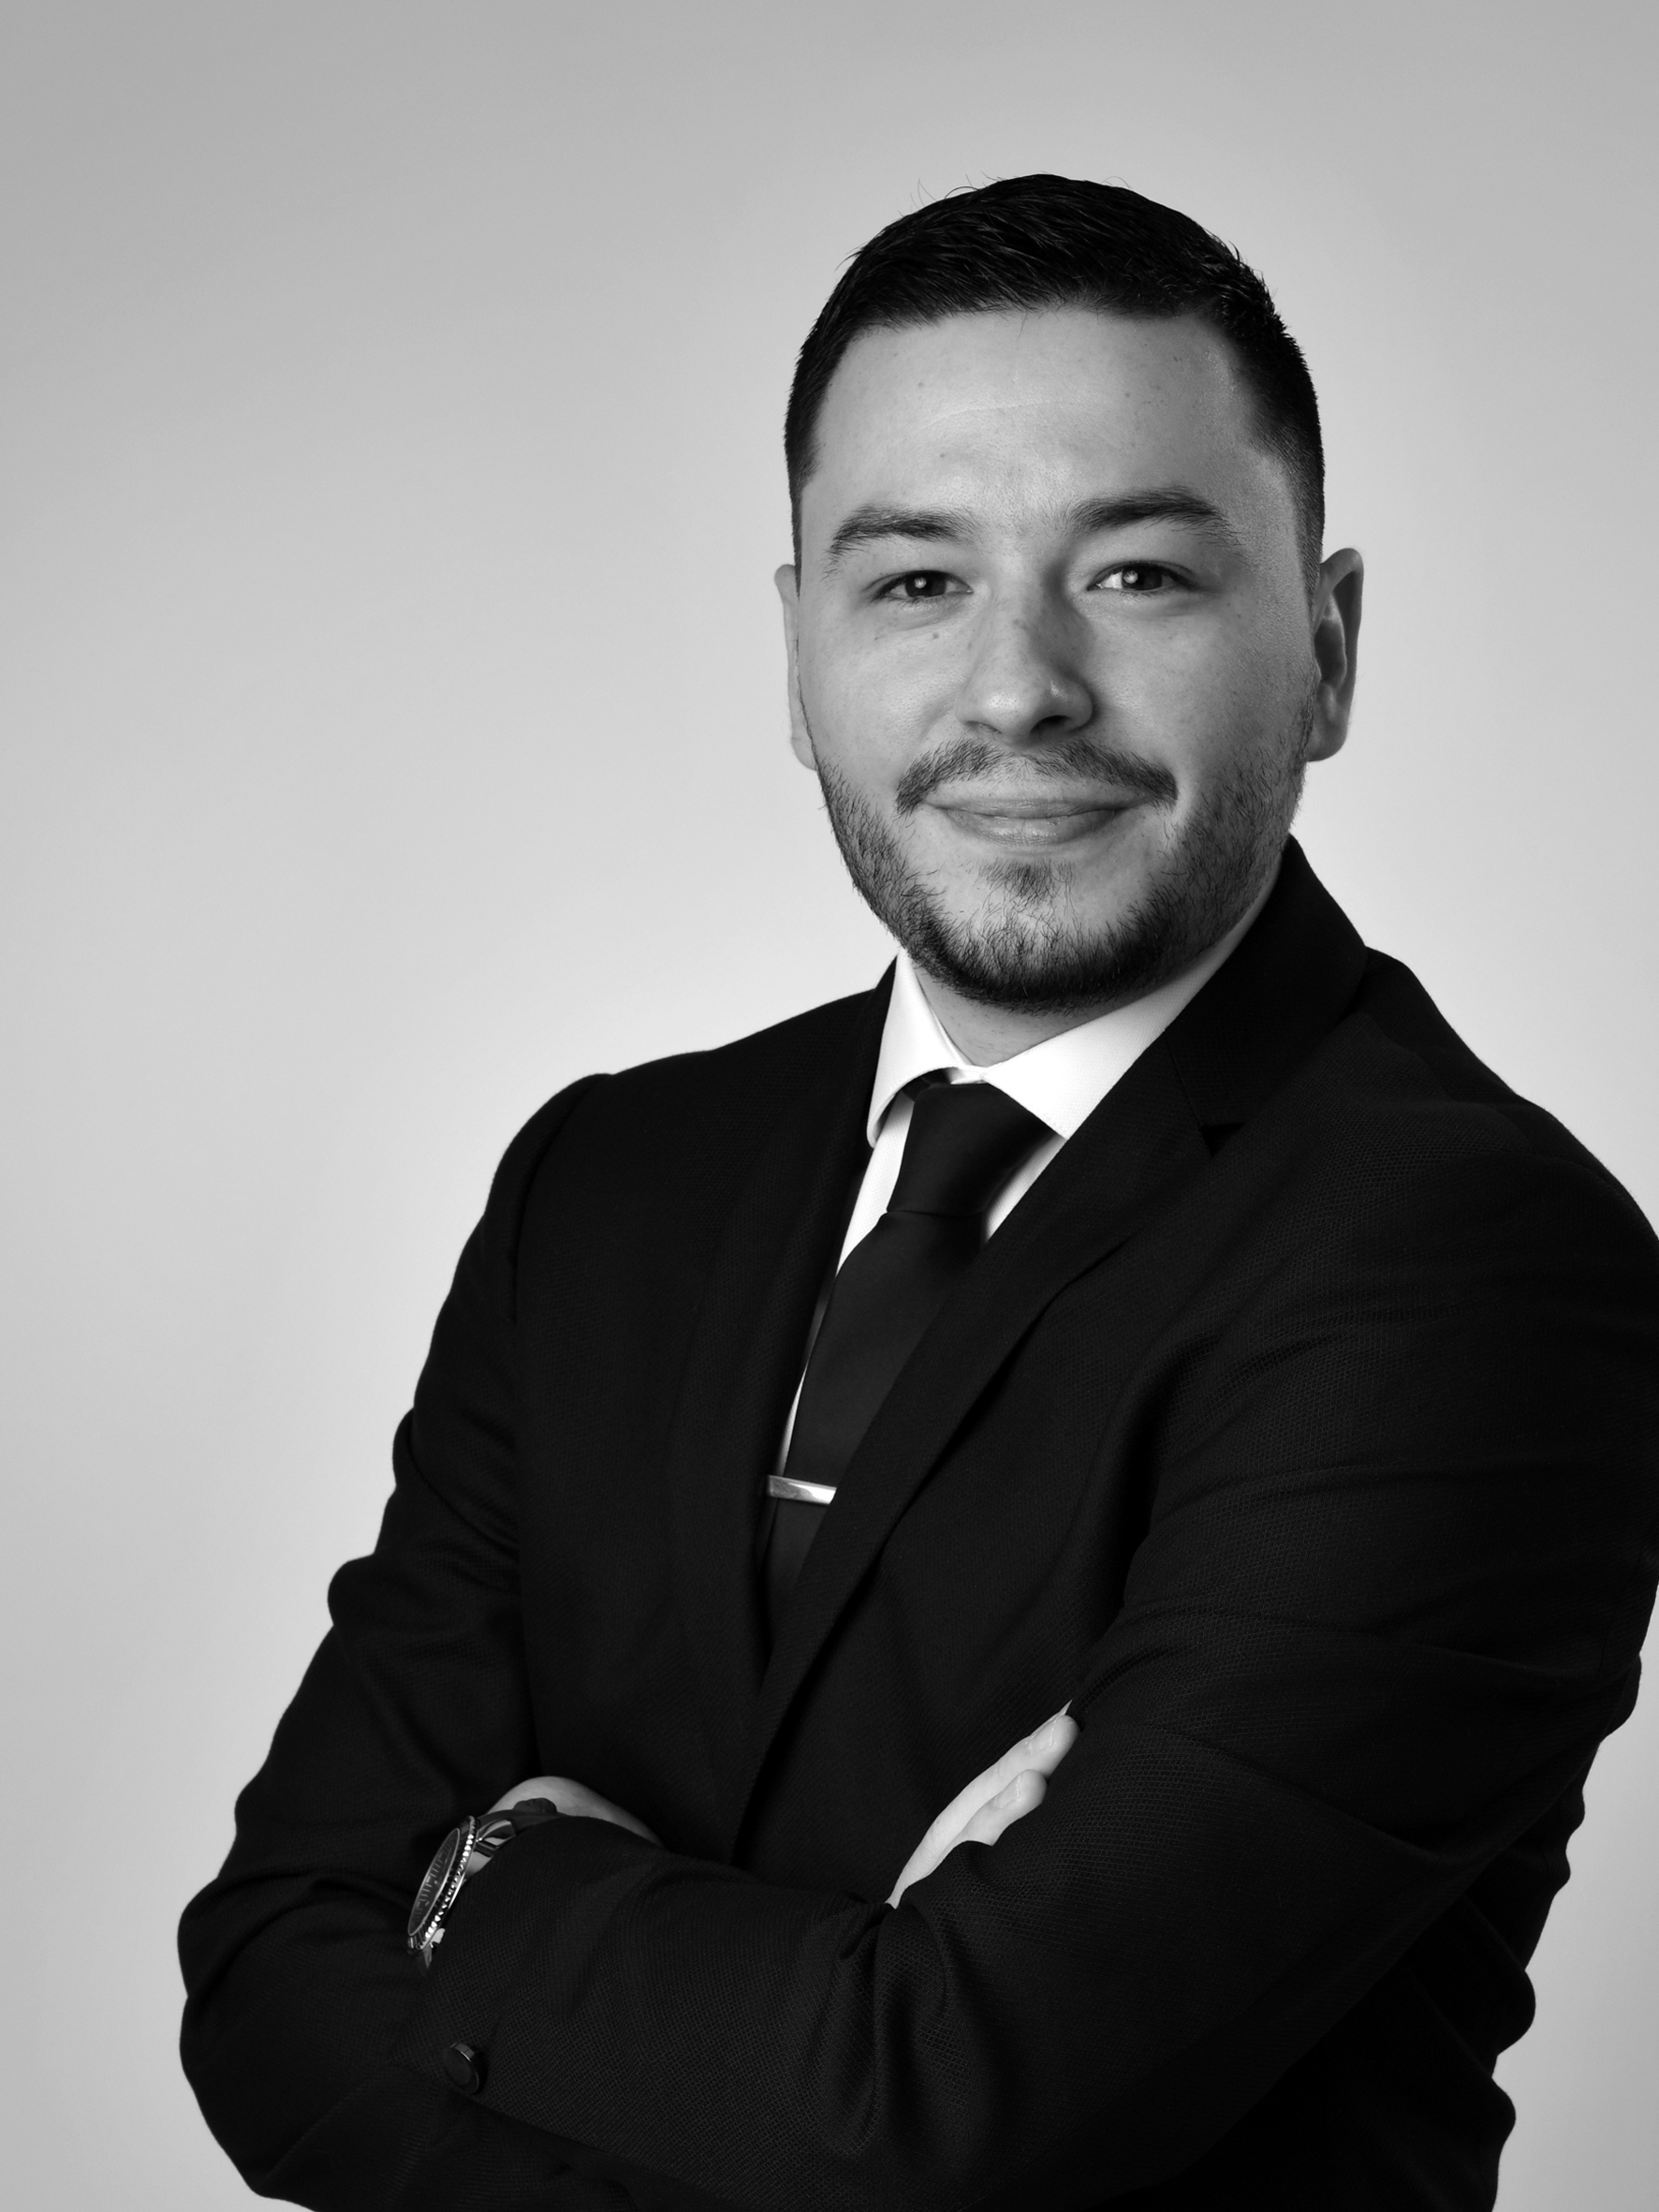
A.P Assurance a été fondé par Anthony Pignatelli, 8 ans d’expérience du conseil, dont 6 dans l’assurance, en France et en Suisse. Vous avez un interlocuteur unique, du premier échange au suivi de vos contrats, et un cabinet où vous pouvez passer.
Passons à l’action
Une question, un contrat à vérifier, un projet ? Nous vous répondons sous 24 h ouvrées, et nous échangeons au cabinet, par téléphone ou en visio, comme vous le préférez.