Des indemnités limitées
En cas d’arrêt de travail, la Sécurité sociale ne compense qu’une partie de votre salaire, dans la limite d’un plafond.
Prévoyance individuelle
Un arrêt de travail prolongé, une invalidité ou un décès peuvent bouleverser l’équilibre d’une famille. La prévoyance permet de maintenir vos revenus et de protéger vos proches. Nous faisons le point sur vos garanties actuelles, puis nous comparons les solutions adaptées.
L’essentiel
Pourquoi comparer ?
Beaucoup pensent être bien couverts par la Sécurité sociale, leur employeur ou leur assurance de prêt. En réalité, ces protections laissent souvent un écart important avec les revenus habituels.
En cas d’arrêt de travail, la Sécurité sociale ne compense qu’une partie de votre salaire, dans la limite d’un plafond.
Artisans, commerçants, professions libérales : la protection de base est souvent faible, parfois inexistante les premiers jours.
Elle rembourse la banque, pas vos proches : leurs revenus et leurs dépenses courantes ne sont pas couverts.
Naissance, achat immobilier, installation à son compte : vos besoins de protection évoluent avec votre vie.
Notre accompagnement
Nous analysons ce que vous percevriez réellement en cas d’arrêt, d’invalidité ou de décès, puis nous comparons les contrats de nos partenaires pour combler les écarts qui comptent.
Comment ça marche
Revenus, charges, situation familiale et garanties déjà en place.
Nous chiffrons ce qui manquerait à votre foyer en cas de coup dur.
Nous sélectionnons les contrats les plus adaptés et vous expliquons leurs différences.
Nous adaptons vos garanties à chaque étape de votre vie.
Les garanties
Un contrat de prévoyance se construit à la carte. Voici les briques que nous assemblons selon vos besoins.
Un complément de revenus pendant l’arrêt de travail, après la franchise choisie.
Un revenu versé en cas d’invalidité partielle ou totale.
Une somme versée aux bénéficiaires que vous désignez.
Le financement des études des enfants en cas de décès ou d’invalidité d’un parent.
Un revenu régulier pour votre conjoint en cas de décès.
Le financement des obsèques, sans peser sur vos proches.
Exemple concret · situation type
Son activité fait vivre le foyer ; son prêt est assuré, mais sa famille ? Voici ce que nous étudions :
La prévoyance se calcule sur vos revenus et vos charges réels : c’est l’objet du bilan.
Ce que nous vérifions
Questions fréquentes
Pour un particulier, non. Pour les salariés, l’employeur peut avoir mis en place une prévoyance collective, obligatoire pour les cadres ou prévue par certaines conventions collectives. Il est utile de vérifier ce qu’elle couvre réellement.
La mutuelle rembourse vos frais de santé. La prévoyance, elle, compense une perte de revenus ou verse un capital en cas d’arrêt de travail, d’invalidité ou de décès.
Elle constitue une bonne base, mais ses garanties sont souvent standardisées. Un bilan permet de savoir s’il faut la compléter, notamment pour protéger votre famille en cas de décès.
La période pendant laquelle l’assureur n’indemnise pas encore l’arrêt de travail (par exemple 15, 30 ou 90 jours). Plus elle est courte, plus la cotisation est élevée : c’est un équilibre à trouver avec votre épargne de précaution.
Dans le cadre d’un contrat dit « Madelin », les cotisations de prévoyance des travailleurs non salariés sont, sous conditions et dans certaines limites, déductibles du bénéfice imposable.
Qui sommes-nous ?
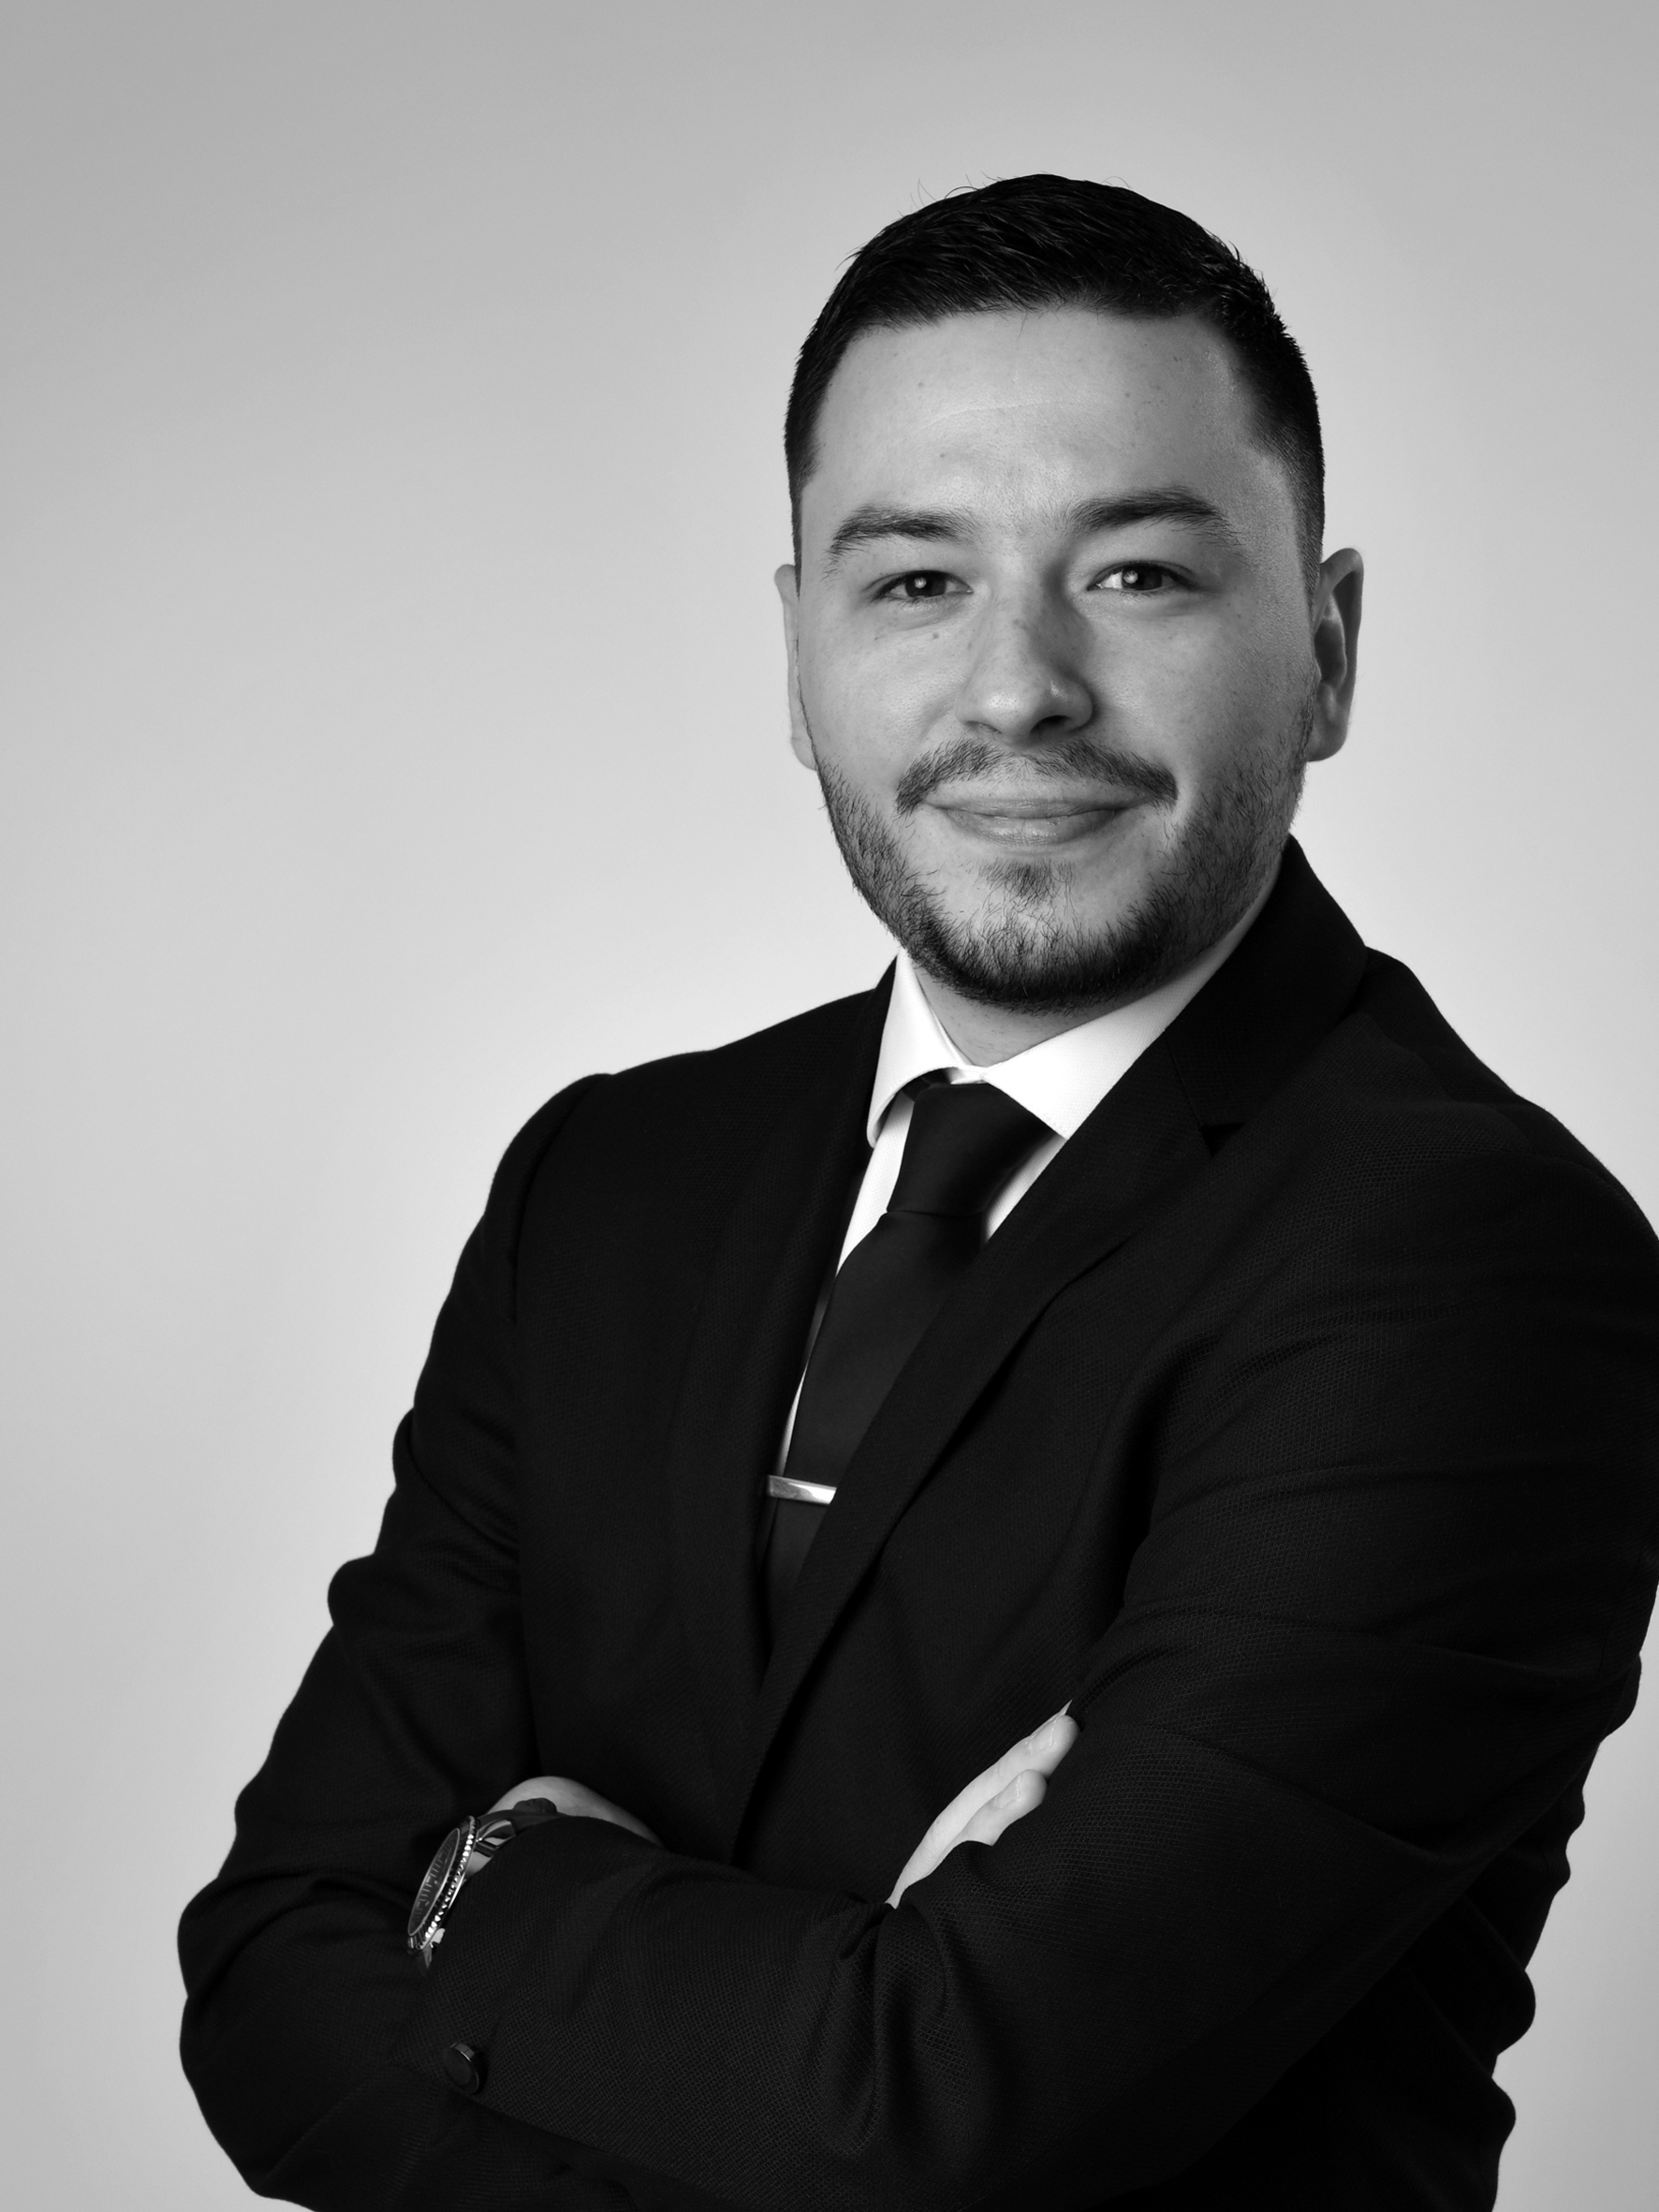
A.P Assurance a été fondé par Anthony Pignatelli, 8 ans d’expérience du conseil, dont 6 dans l’assurance, en France et en Suisse. Vous avez un interlocuteur unique, du premier échange au suivi de vos contrats, et un cabinet où vous pouvez passer.
Passons à l’action
Une question, un contrat à vérifier, un projet ? Nous vous répondons sous 24 h ouvrées, et nous échangeons au cabinet, par téléphone ou en visio, comme vous le préférez.