Des cotisations qui grimpent
Âge, indexation, évolution des tarifs : la cotisation augmente chaque année sans que les garanties évoluent.
Complémentaire santé
Trop de garanties inutiles, pas assez là où ça compte ? Nous comparons les complémentaires santé de plusieurs assureurs pour construire une couverture adaptée à votre famille, à votre budget… et à votre situation de frontalier si vous travaillez en Suisse.
L’essentiel
Pourquoi comparer ?
Beaucoup de contrats sont souscrits une fois, puis jamais revus. Résultat : on paie pour des garanties qu’on n’utilise pas, et on découvre les restes à charge au moment de l’ordonnance.
Âge, indexation, évolution des tarifs : la cotisation augmente chaque année sans que les garanties évoluent.
Optique, dentaire, hospitalisation, dépassements d’honoraires, médecines douces : les écarts entre contrats sont importants.
Naissance, départ à la retraite, installation à son compte, emploi en Suisse : vos besoins ne sont plus ceux du jour de la souscription.
Pourcentages de la base de remboursement, forfaits, plafonds : difficile de comparer sans être accompagné.
Notre accompagnement
Nous partons de vos habitudes de soins et de vos priorités pour comparer les offres de nos partenaires. Vous savez précisément ce que vous payez, et ce qui vous sera remboursé.
Travailleurs frontaliers
Dès votre embauche en Suisse, vous disposez de trois mois pour choisir entre l’assurance maladie suisse (LAMal) et le régime français d’assurance maladie, souvent appelé « CMU frontalier ». Ce choix est en principe définitif : sans démarche de votre part, vous êtes automatiquement affilié à la LAMal.
 Ayant lui-même travaillé en Suisse, Anthony connaît de l’intérieur les questions que se posent les frontaliers.
Votre calendrier de frontalier
Comment ça marche
Composition du foyer, habitudes de soins, postes prioritaires, budget : nous faisons le point ensemble.
Nous sélectionnons plusieurs contrats et les comparons poste par poste, en euros.
Vous choisissez la formule ; nous gérons l’adhésion et, le cas échéant, la résiliation de votre ancien contrat.
Remboursement contesté, changement de situation, révision annuelle : vous gardez le même interlocuteur.
Les garanties
Une bonne mutuelle n’est pas celle qui rembourse tout : c’est celle qui rembourse bien ce que vous utilisez.
Frais de séjour, chambre particulière, dépassements d’honoraires en clinique : le poste qui protège des grosses dépenses.
Consultations, spécialistes, analyses, pharmacie : attention aux dépassements d’honoraires.
Lunettes et lentilles : panier « 100 % Santé » sans reste à charge, ou équipements libres mieux remboursés.
Soins, prothèses, implants, orthodontie : le poste où les écarts entre contrats sont les plus importants.
Aides auditives, dont l’offre « 100 % Santé » sans reste à charge.
Ostéopathie, chiropraxie, psychologue, prévention : des forfaits très variables selon les contrats.
Exemple concret · situation type
Le contrat suisse est signé, le compte à rebours du droit d’option a commencé. Voici ce que nous étudions avec eux :
Le choix du régime dépend de nombreux paramètres personnels : il mérite une étude avant de se décider.
Ce que nous vérifions
Questions fréquentes
Après un an d’adhésion, vous pouvez résilier votre complémentaire santé à tout moment, sans frais : la résiliation prend effet un mois après réception de la demande, et le nouvel organisme peut se charger des formalités.
Votre employeur doit vous proposer une complémentaire santé collective, dont il finance au moins la moitié. Selon votre contrat, une surcomplémentaire peut renforcer les postes insuffisamment couverts ; certaines situations permettent aussi d’être dispensé d’adhésion.
Un dispositif qui permet d’accéder, avec un contrat responsable, à une sélection de lunettes, de prothèses dentaires et d’aides auditives sans reste à charge. Nous comparons ce que chaque contrat rembourse au-delà de ce panier.
Tout dépend de votre situation : revenus, composition du foyer, lieu de soins privilégié. Le choix doit être fait dans les trois mois suivant votre embauche en Suisse et il est en principe définitif : mieux vaut être accompagné avant de se décider.
Les travailleurs non salariés peuvent, sous conditions, déduire de leur bénéfice imposable les cotisations d’un contrat santé dit « Madelin ». Nous en tenons compte dans la comparaison.
Vous pouvez demander à conserver la couverture de votre entreprise (loi Évin), avec une hausse de tarif encadrée les premières années. La comparer avec un contrat senior individuel permet souvent d’y voir plus clair.
Qui sommes-nous ?
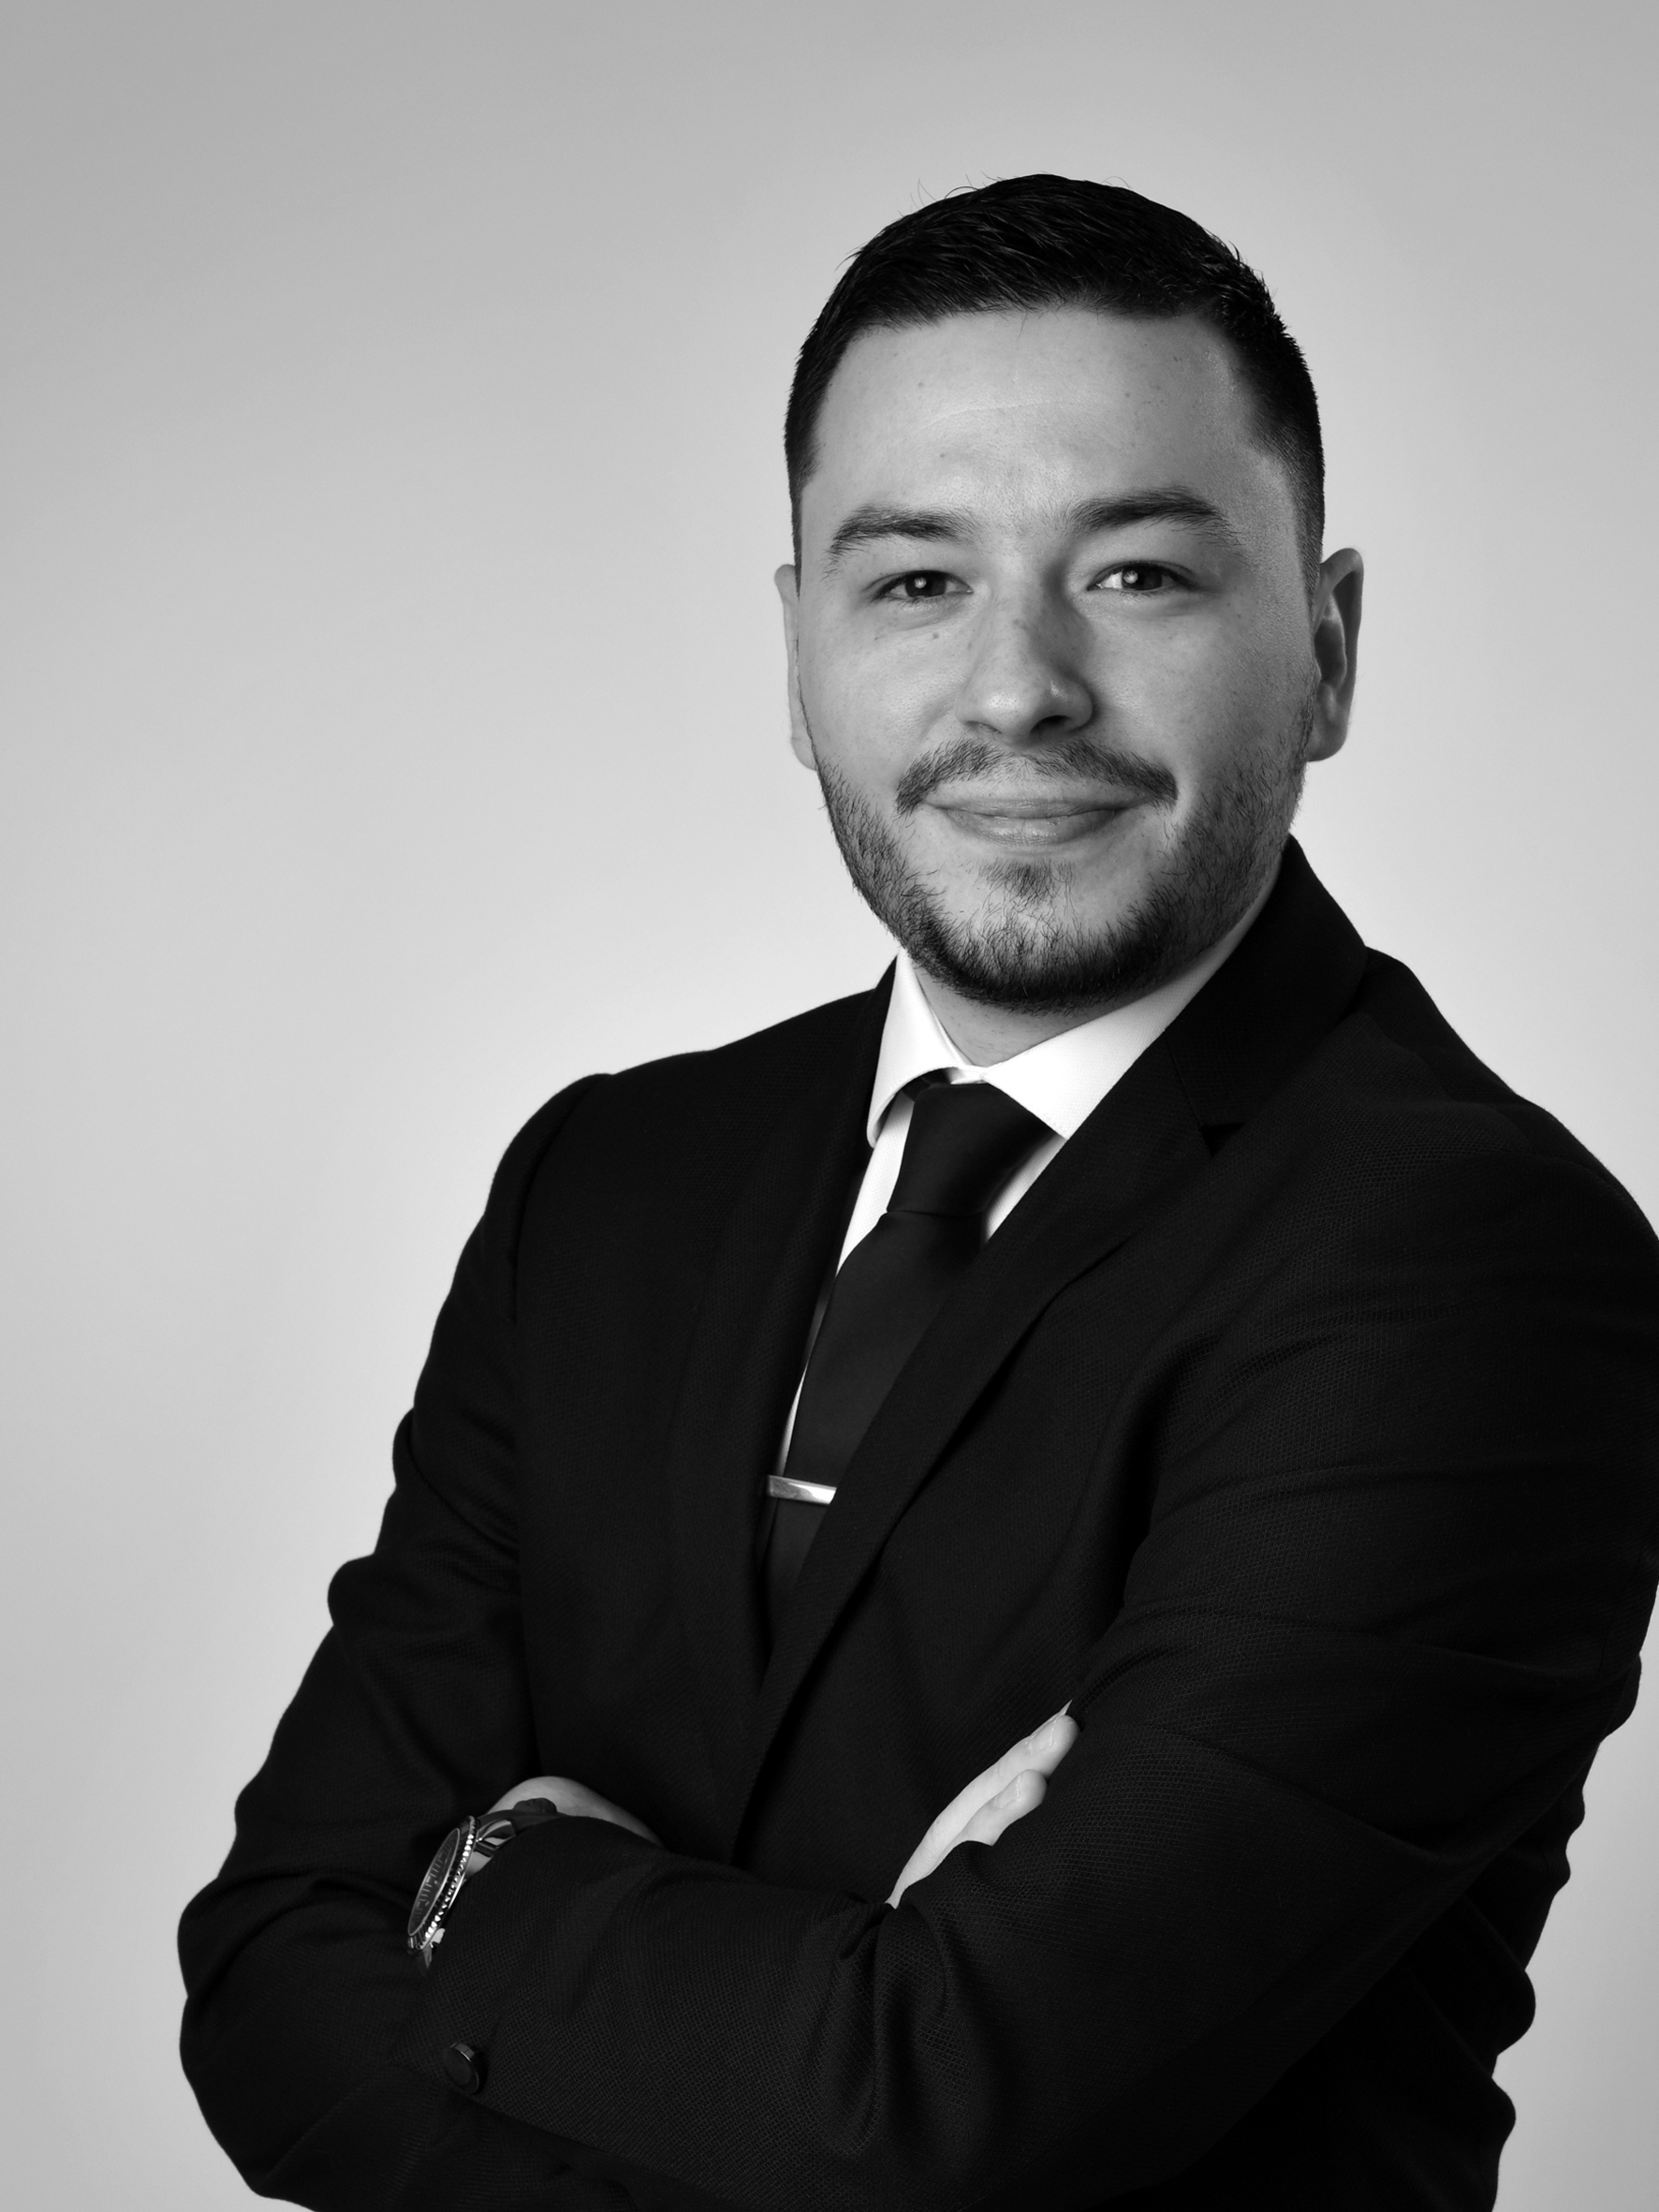
A.P Assurance a été fondé par Anthony Pignatelli, 8 ans d’expérience du conseil, dont 6 dans l’assurance, en France et en Suisse. Vous avez un interlocuteur unique, du premier échange au suivi de vos contrats, et un cabinet où vous pouvez passer.
Passons à l’action
Une question, un contrat à vérifier, un projet ? Nous vous répondons sous 24 h ouvrées, et nous échangeons au cabinet, par téléphone ou en visio, comme vous le préférez.