Des capitaux sous-évalués
Mobilier, travaux réalisés, dépendances, objets de valeur : un capital trop faible réduit l’indemnisation.
Assurance habitation
Neige sur la toiture, dégâts des eaux, cambriolage, poêle à bois : dans le Haut-Doubs, une assurance habitation se choisit avec soin. Nous comparons les offres de plusieurs assureurs pour vous proposer les bonnes garanties, au juste prix.
L’essentiel
Pourquoi comparer ?
Une assurance habitation se juge le jour où l’on en a besoin. Trop souvent, c’est à ce moment-là que l’on découvre les plafonds, les franchises et les exclusions.
Mobilier, travaux réalisés, dépendances, objets de valeur : un capital trop faible réduit l’indemnisation.
Poids de la neige, gel, tempête : vérifiez ce que votre contrat prévoit vraiment, et à quelles conditions.
Ramonage du conduit, protections contre le vol, entretien : certaines conditions peuvent peser sur l’indemnisation.
Véranda, extension, piscine, panneaux solaires : sans mise à jour, ces éléments peuvent être mal couverts.
Notre accompagnement
Nous faisons le point sur votre logement, vos biens et vos priorités, puis nous comparons les garanties de nos partenaires, franchises et plafonds compris.
Comment ça marche
Type de logement, surface, dépendances, équipements, biens de valeur.
Garanties, franchises, plafonds : nous comparons les contrats ligne par ligne.
Nous gérons la souscription et, le cas échéant, la résiliation de votre ancien contrat.
Dégât des eaux, bris de glace, vol : nous vous aidons à déclarer et suivons votre dossier.
Les garanties
Toutes les formules ne se valent pas. Voici les garanties que nous passons au crible pour vous.
Dommages causés à votre logement et à vos biens par le feu, la fumée ou une explosion.
Fuites, infiltrations, rupture de canalisation, y compris les conséquences du gel selon les contrats.
Une garantie clé en moyenne montagne, pour la toiture comme pour les dépendances.
Indemnisation des biens volés et des dégradations, selon les protections exigées par le contrat.
Incluse dans tout contrat habitation, elle s’applique après publication d’un arrêté de catastrophe naturelle.
Couvre les dommages que vous ou vos proches causez à autrui dans la vie quotidienne.
Exemple concret · situation type
Grande surface, dépendances, travaux récents et poêle à bois : un profil typique du plateau. Voici ce que nous vérifions :
Chaque logement est unique : les garanties se choisissent selon le bien, pas selon une formule standard.
Ce que nous vérifions
Questions fréquentes
Elle est obligatoire pour les locataires (risques locatifs) et, au minimum en responsabilité civile, pour les copropriétaires. Pour le propriétaire d’une maison individuelle, elle n’est pas imposée par la loi, mais elle reste vivement recommandée et elle est généralement exigée par la banque en cas de prêt.
Après un an de contrat, vous pouvez résilier à tout moment, sans frais (loi Hamon). Nous nous occupons des démarches pour que vous restiez couvert sans interruption.
Une assurance propriétaire non occupant (PNO) protège votre bien lorsqu’il est loué ou vacant, en complément de l’assurance de votre locataire. Elle est obligatoire en copropriété.
Faites le tour de chaque pièce sans oublier l’électroménager, les vêtements, le matériel de loisirs et les objets de valeur. Nous vous aidons à fixer un capital réaliste, ni trop faible, ni surévalué.
Limitez d’abord les dégâts, prenez des photos, conservez les factures, puis déclarez le sinistre dans les délais prévus au contrat (en général 5 jours ouvrés, 2 jours ouvrés en cas de vol). Nous vous accompagnons dans la déclaration et le suivi.
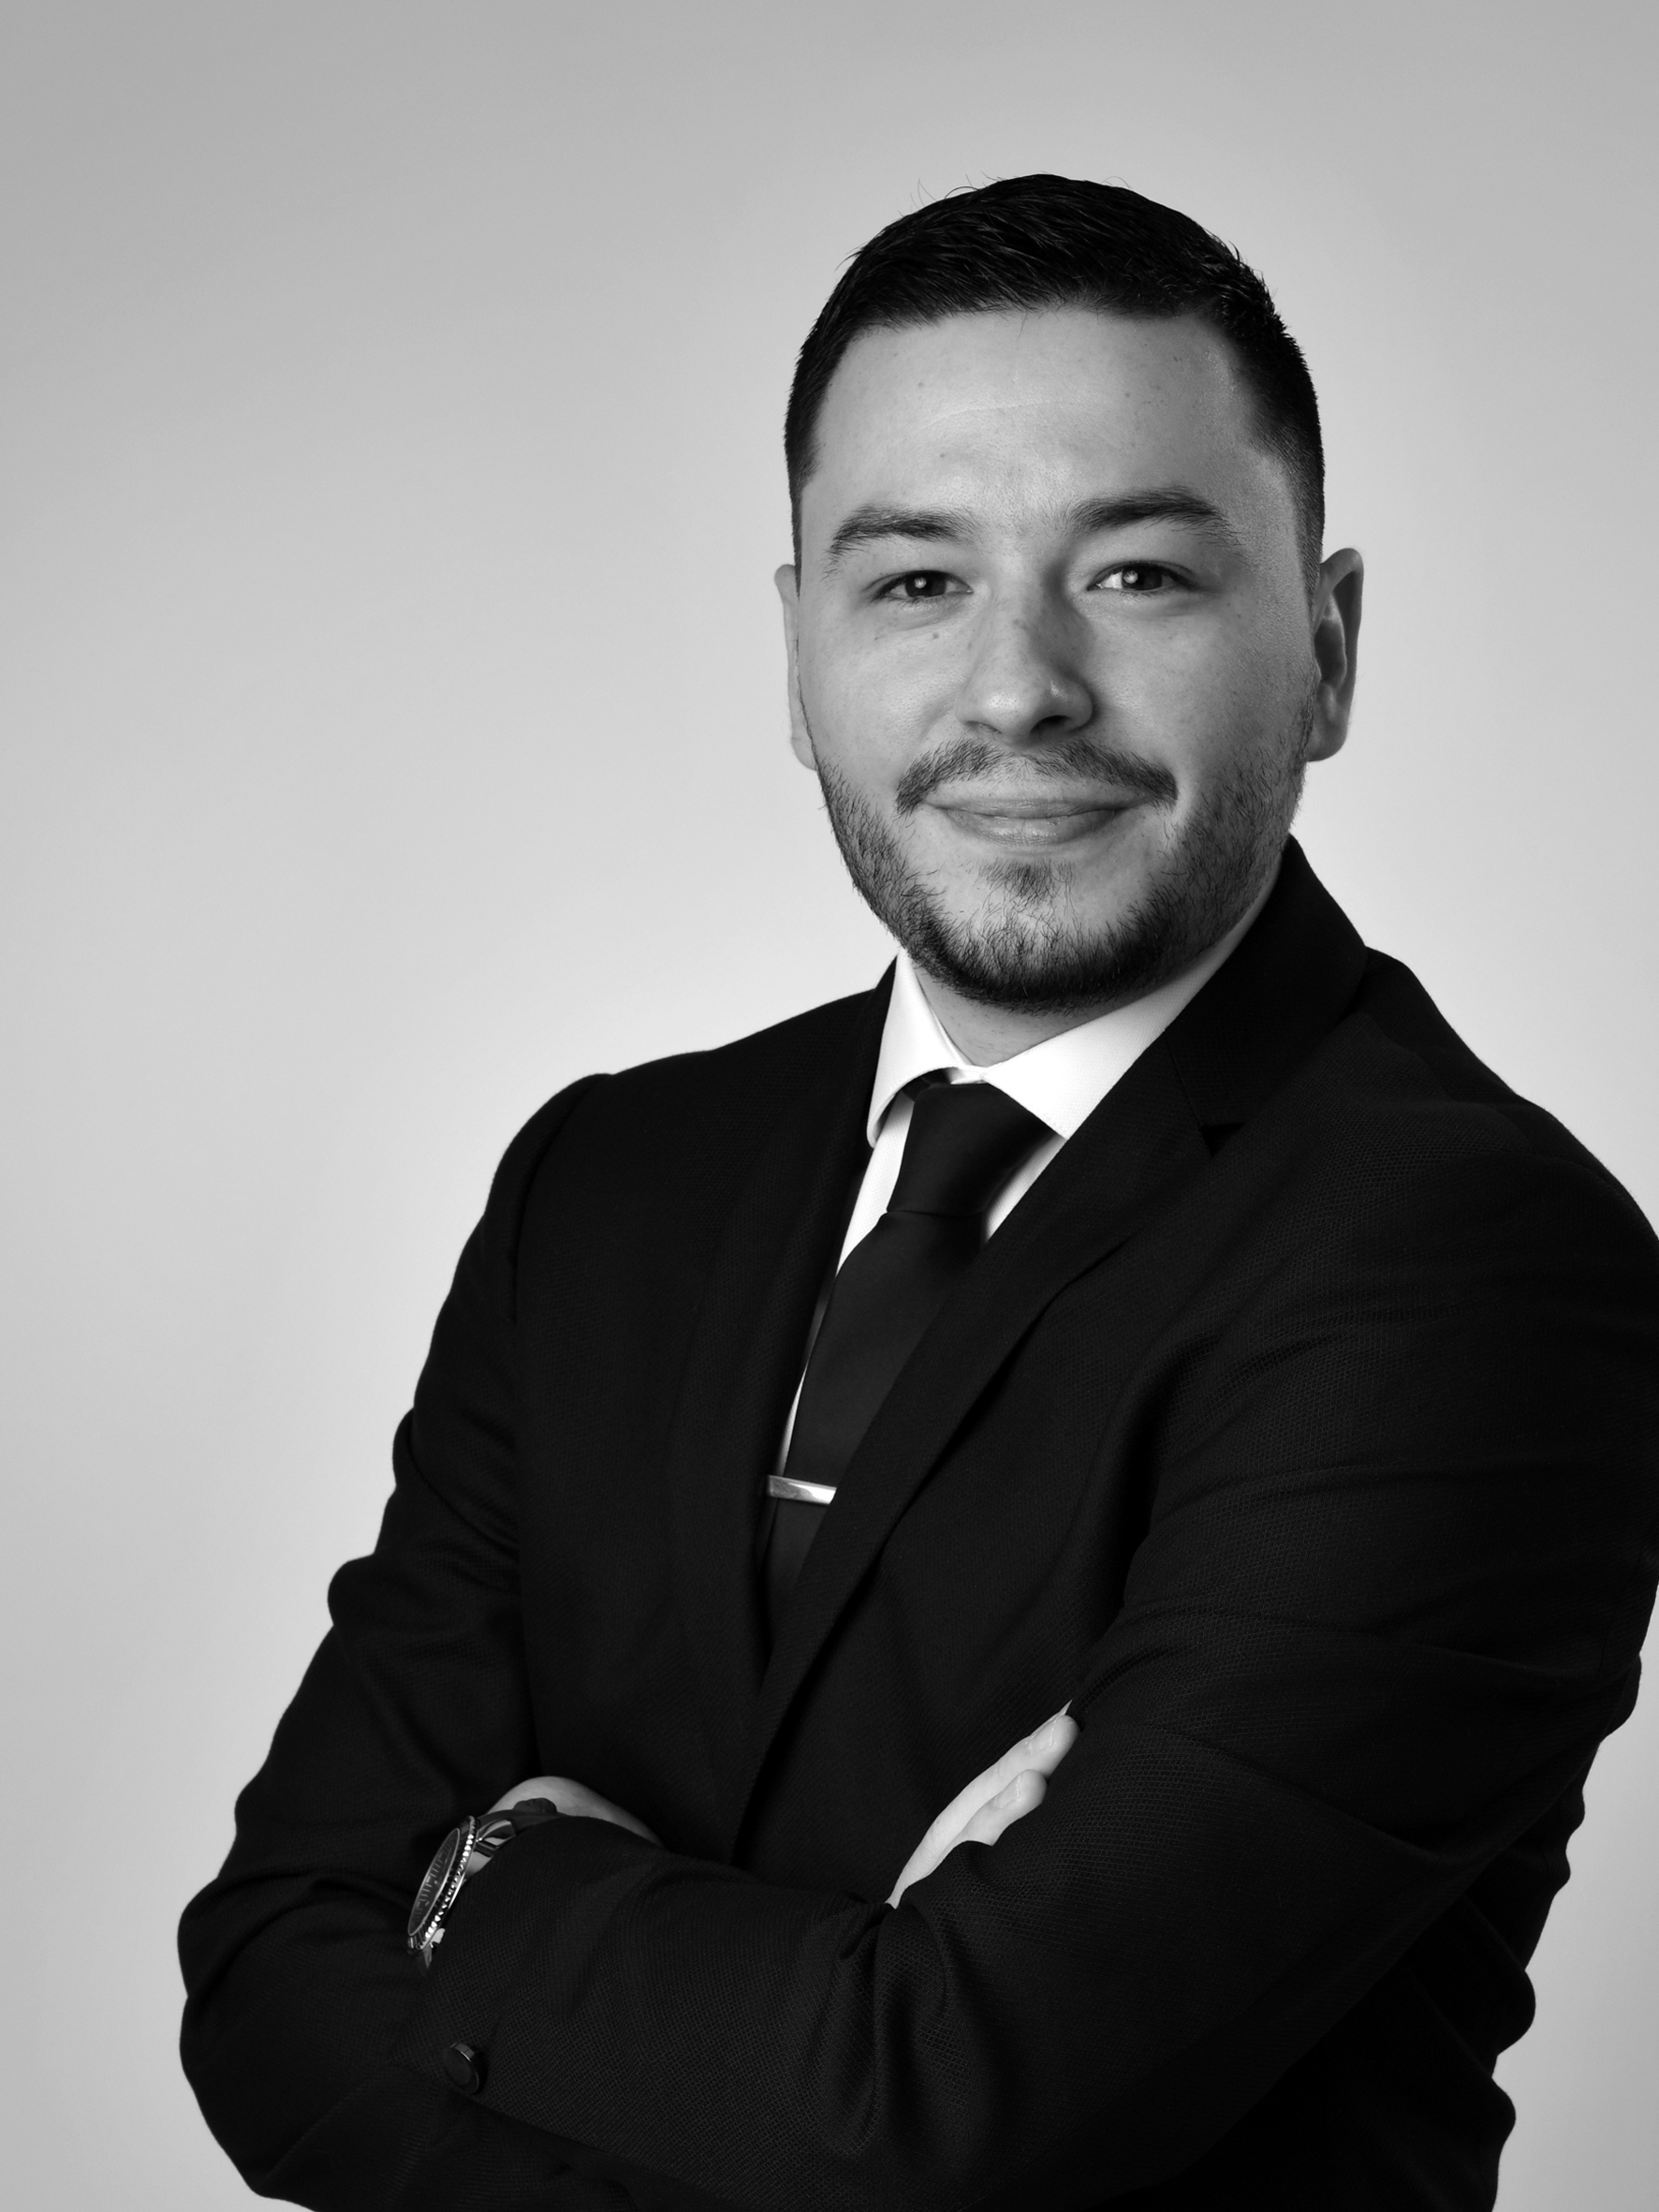
Qui sommes-nous ?
A.P Assurance a été fondé par Anthony Pignatelli, 8 ans d’expérience du conseil, dont 6 dans l’assurance, en France et en Suisse. Vous avez un interlocuteur unique, du premier échange au suivi de vos contrats, et un cabinet où vous pouvez passer.
Passons à l’action
Une question, un contrat à vérifier, un projet ? Nous vous répondons sous 24 h ouvrées, et nous échangeons au cabinet, par téléphone ou en visio, comme vous le préférez.