Une épargne peu dynamique
Laisser toute son épargne sur des supports sans risque limite son potentiel sur le long terme.
Épargne & retraite
Constituer une épargne, préparer votre retraite, transmettre un capital à vos proches : l’assurance vie et le plan d’épargne retraite (PER) sont des outils puissants, à condition d’être bien choisis. Nous partons de vos objectifs pour construire une solution claire.
L’essentiel
Pourquoi comparer ?
Livrets plafonnés, contrats anciens jamais revus, retraite envisagée « plus tard » : beaucoup d’épargnants n’exploitent pas les outils à leur disposition.
Laisser toute son épargne sur des supports sans risque limite son potentiel sur le long terme.
Le passage à la retraite s’accompagne souvent d’une baisse de revenus qu’il vaut mieux anticiper tôt.
Déduction des versements sur un PER, cadre de l’assurance vie : encore faut-il choisir selon votre situation.
Clause bénéficiaire imprécise, contrats dispersés : la transmission se prépare en amont.
Notre accompagnement
Nous commençons par comprendre vos projets, votre horizon de placement et votre rapport au risque. Ensuite seulement, nous vous proposons des solutions adaptées, en toute transparence sur les frais et les risques.
Comment ça marche
Vos projets, votre horizon, votre situation familiale et fiscale.
Nous évaluons ensemble votre connaissance des marchés et votre tolérance au risque.
Une solution argumentée, frais détaillés, répartition entre supports.
Nous faisons régulièrement le point et ajustons si vos objectifs évoluent.
Les garanties
Chaque enveloppe a ses règles. L’important est de choisir celle qui sert votre objectif.
Une épargne disponible à tout moment, une fiscalité avantageuse dans la durée et un cadre privilégié pour la transmission.
Une épargne dédiée à la retraite, avec des versements déductibles du revenu imposable dans certaines limites.
Pour les travailleurs non salariés, des versements déductibles du bénéfice imposable, sous conditions.
Un support au capital garanti par l’assureur, au rendement plus modéré.
Des supports diversifiés (actions, obligations, immobilier) au potentiel plus élevé, avec un risque de perte en capital.
Rédigée avec soin pour transmettre selon vos souhaits.
Exemple concret · situation type
Une épargne constituée sur des livrets, des enfants qui avancent dans leurs études. Voici ce que nous étudions :
Les supports en unités de compte présentent un risque de perte en capital. Les performances passées ne préjugent pas des performances futures.
Ce que nous vérifions
Questions fréquentes
L’assurance vie reste disponible à tout moment et facilite la transmission. Le PER est dédié à la retraite : l’épargne est en principe bloquée jusqu’au départ à la retraite, mais les versements peuvent être déduits de vos revenus imposables. Les deux sont souvent complémentaires.
Non : vous pouvez effectuer des retraits (rachats) à tout moment. La fiscalité devient plus avantageuse après huit ans de détention du contrat.
Oui, dans les cas prévus par la loi, notamment l’achat de la résidence principale (pour les versements volontaires) ou certains accidents de la vie : invalidité, décès du conjoint, surendettement, fin de droits au chômage…
Non. Il est possible de démarrer avec des montants modestes, puis d’épargner régulièrement grâce aux versements programmés. Le plus important est de définir un objectif et un horizon.
Le fonds en euros offre une garantie du capital par l’assureur, avec un rendement plus modéré. Les unités de compte peuvent offrir davantage sur le long terme, mais présentent un risque de perte en capital. Nous construisons la répartition avec vous, selon votre profil.
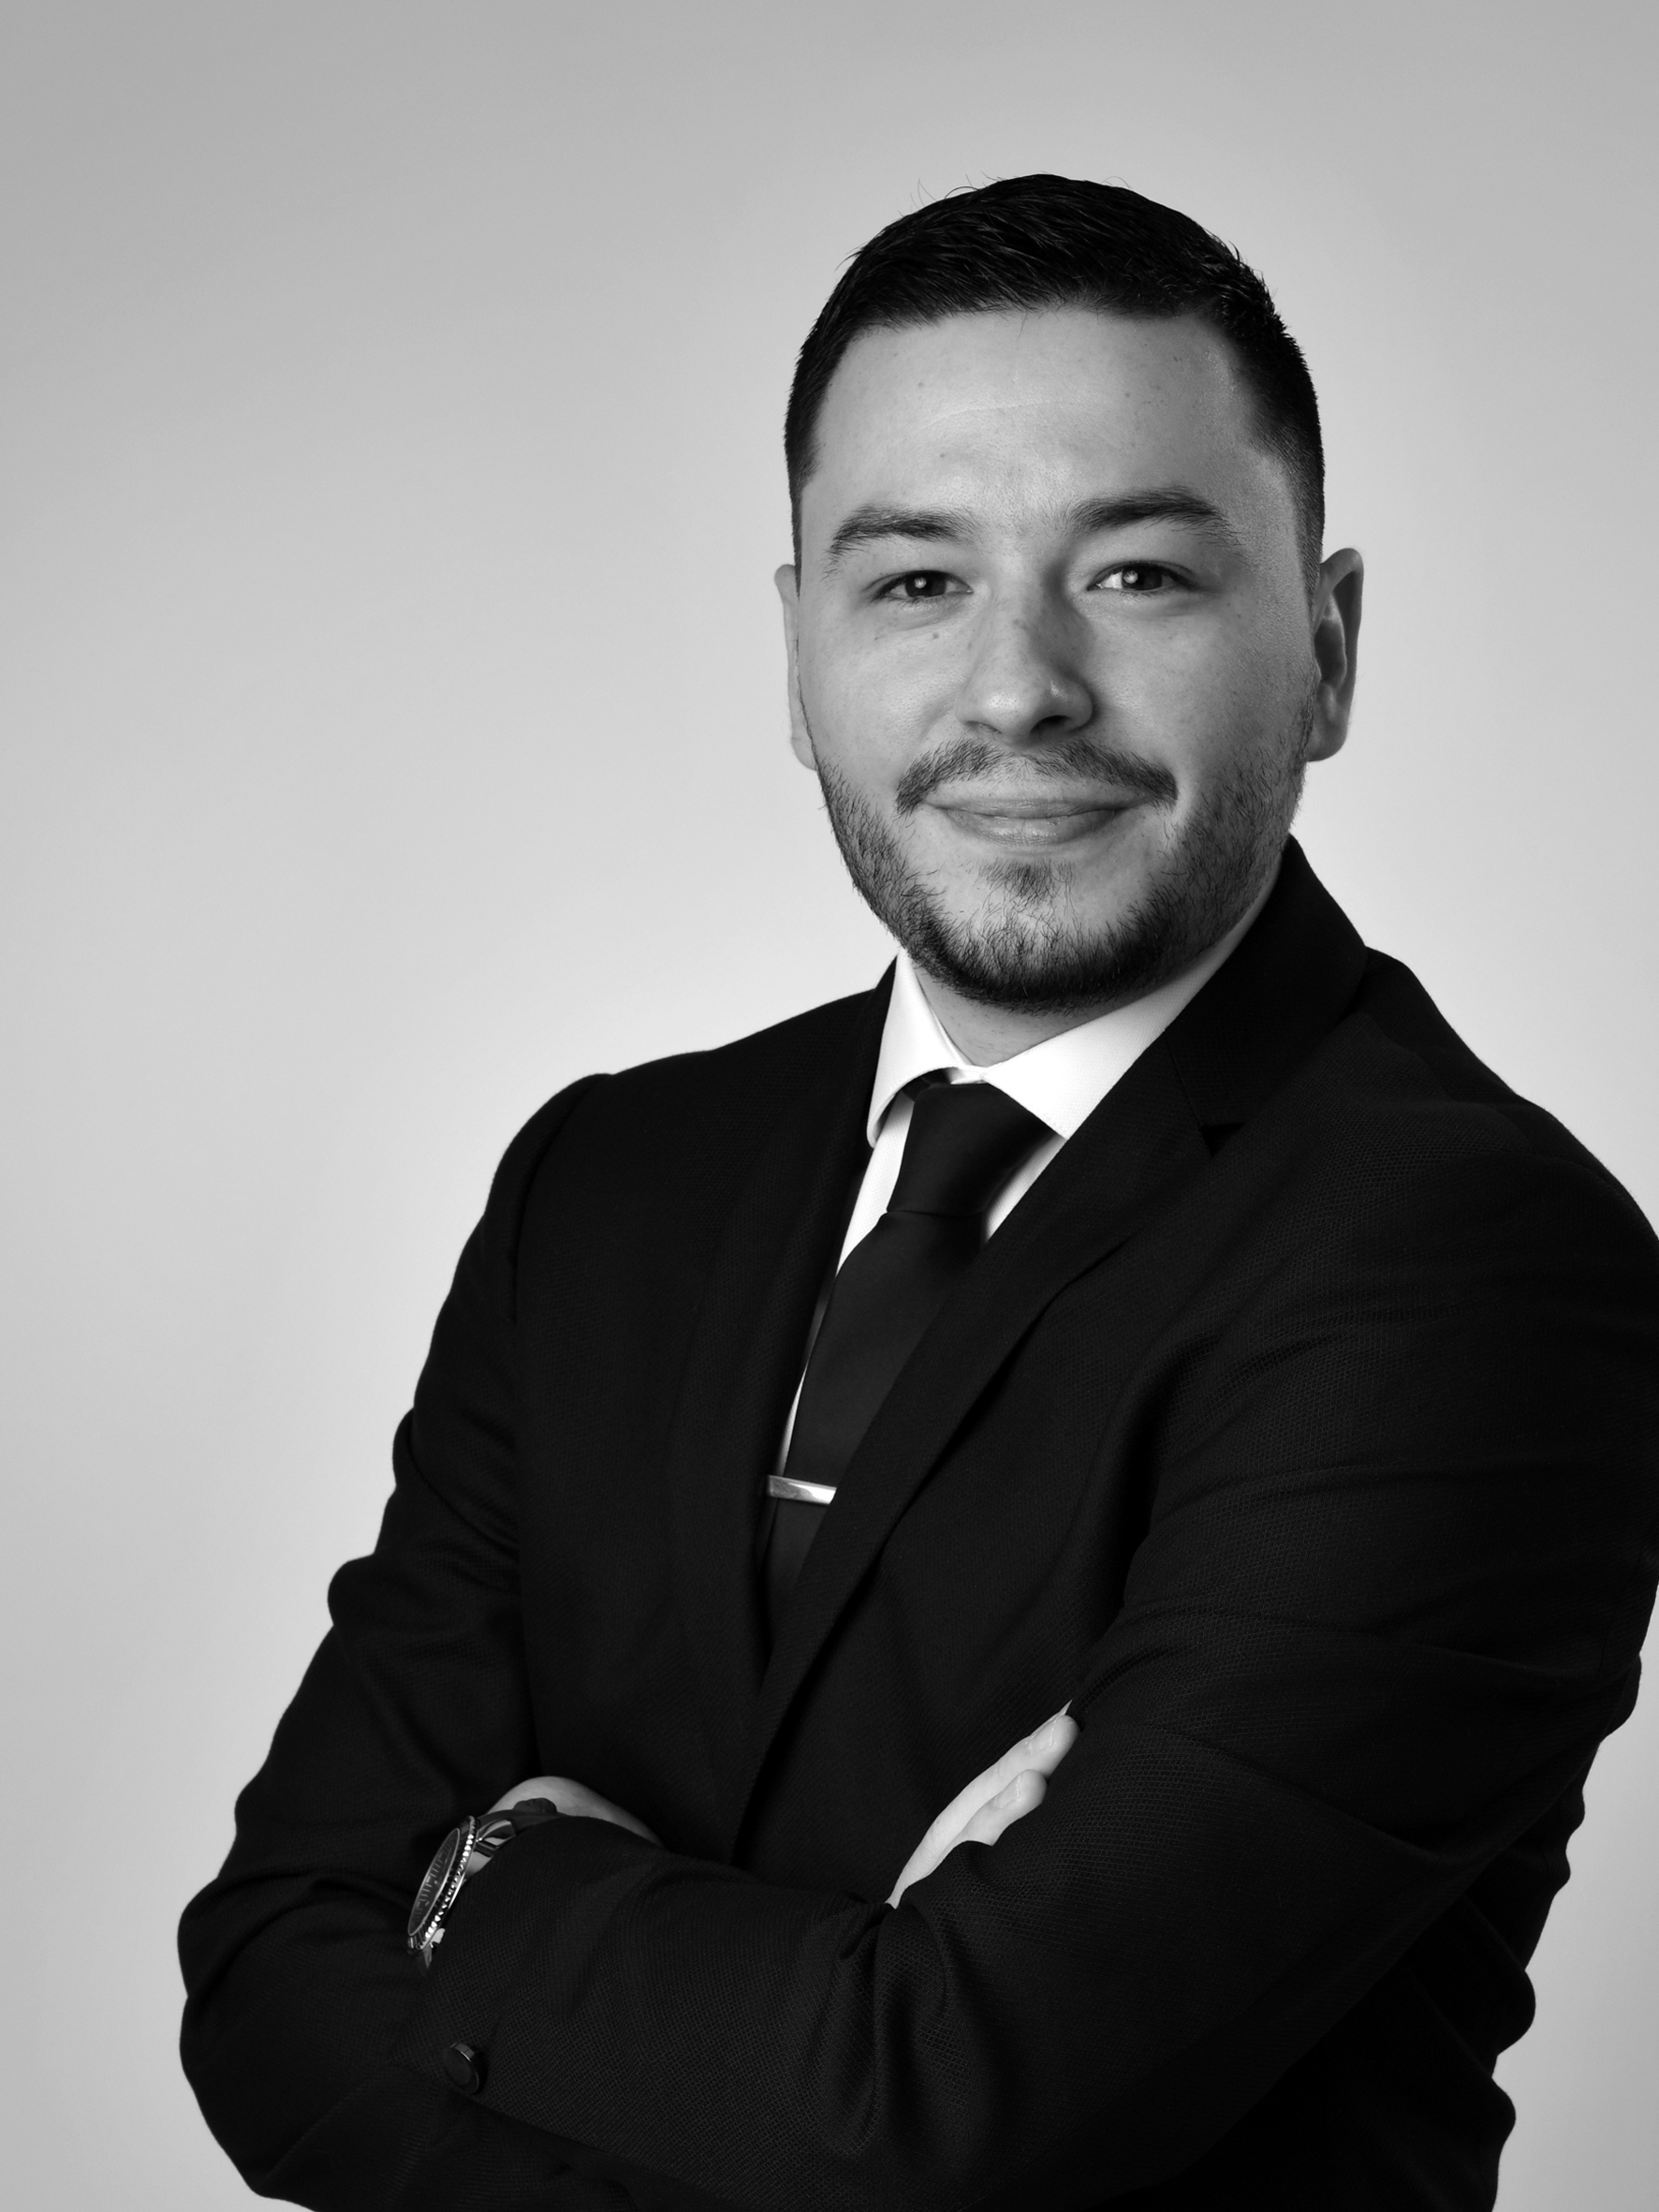
Qui sommes-nous ?
A.P Assurance a été fondé par Anthony Pignatelli, 8 ans d’expérience du conseil, dont 6 dans l’assurance, en France et en Suisse. Vous avez un interlocuteur unique, du premier échange au suivi de vos contrats, et un cabinet où vous pouvez passer.
Passons à l’action
Une question, un contrat à vérifier, un projet ? Nous vous répondons sous 24 h ouvrées, et nous échangeons au cabinet, par téléphone ou en visio, comme vous le préférez.