Des indemnités faibles pour les indépendants
En cas d’arrêt, la protection de base des travailleurs non salariés est souvent limitée, alors que les charges de l’entreprise continuent.
Santé & prévoyance des professionnels
Indépendant, vous êtes votre premier capital : un arrêt de travail peut fragiliser toute votre activité. Employeur, vous devez proposer une complémentaire santé à vos salariés. Nous comparons les offres pour trouver l’équilibre entre garanties, obligations et budget.
L’essentiel
Pourquoi comparer ?
Travailleur non salarié ou chef d’entreprise, vos obligations et vos besoins ne sont pas ceux d’un salarié. Mal calibrée, votre protection peut coûter cher… ou vous laisser sans ressources.
En cas d’arrêt, la protection de base des travailleurs non salariés est souvent limitée, alors que les charges de l’entreprise continuent.
Complémentaire santé collective pour tous les salariés, prévoyance imposée par certaines conventions collectives : des règles à respecter.
Les cotisations des contrats « Madelin » sont, sous conditions, déductibles du bénéfice imposable.
Premier salarié, changement de statut, départ d’un associé : la protection doit être revue.
Notre accompagnement
Nous faisons le point sur votre statut, votre convention collective et vos garanties existantes, puis nous comparons les contrats de nos partenaires, pour le dirigeant comme pour les salariés.
Comment ça marche
Statut, effectif, convention collective, contrats existants.
Nous comparons les garanties et les tarifs de nos partenaires.
Adhésions, acte de mise en place, information des salariés : nous vous guidons.
Embauches, départs, évolution des obligations : nous restons à vos côtés.
Les garanties
Selon votre statut et votre effectif, voici les protections que nous étudions.
Une complémentaire adaptée, déductible sous conditions pour les TNS.
Participation de l’employeur d’au moins 50 % et panier de soins minimum.
Maintien de revenus pendant l’arrêt de travail.
Rentes et capitaux pour protéger le dirigeant et sa famille.
Selon votre convention collective et la présence de cadres.
Prise en charge des charges fixes de l’entreprise pendant l’arrêt du dirigeant.
Exemple concret · situation type
Une étape clé, avec de nouvelles obligations. Voici ce que nous préparons avec lui :
Les obligations varient selon les branches professionnelles : nous les vérifions avant toute mise en place.
Ce que nous vérifions
Questions fréquentes
Oui. Tout employeur du secteur privé doit proposer une complémentaire santé collective à ses salariés et en financer au moins 50 %. Certains salariés peuvent, dans des cas précis, en être dispensés.
Elle est obligatoire pour les cadres et souvent imposée par la convention collective pour les autres salariés. Le niveau de garanties dépend de votre branche.
Un contrat de santé ou de prévoyance réservé aux travailleurs non salariés, dont les cotisations sont déductibles du bénéfice imposable, sous conditions et dans certaines limites.
Non. Le président rémunéré d’une SAS ou d’une SASU est « assimilé salarié » et relève du régime général. Sa protection se construit différemment de celle d’un gérant majoritaire de SARL.
Oui, dans les conditions prévues par la loi et par le contrat. Nous vérifions les échéances et les démarches avant tout changement.
Qui sommes-nous ?
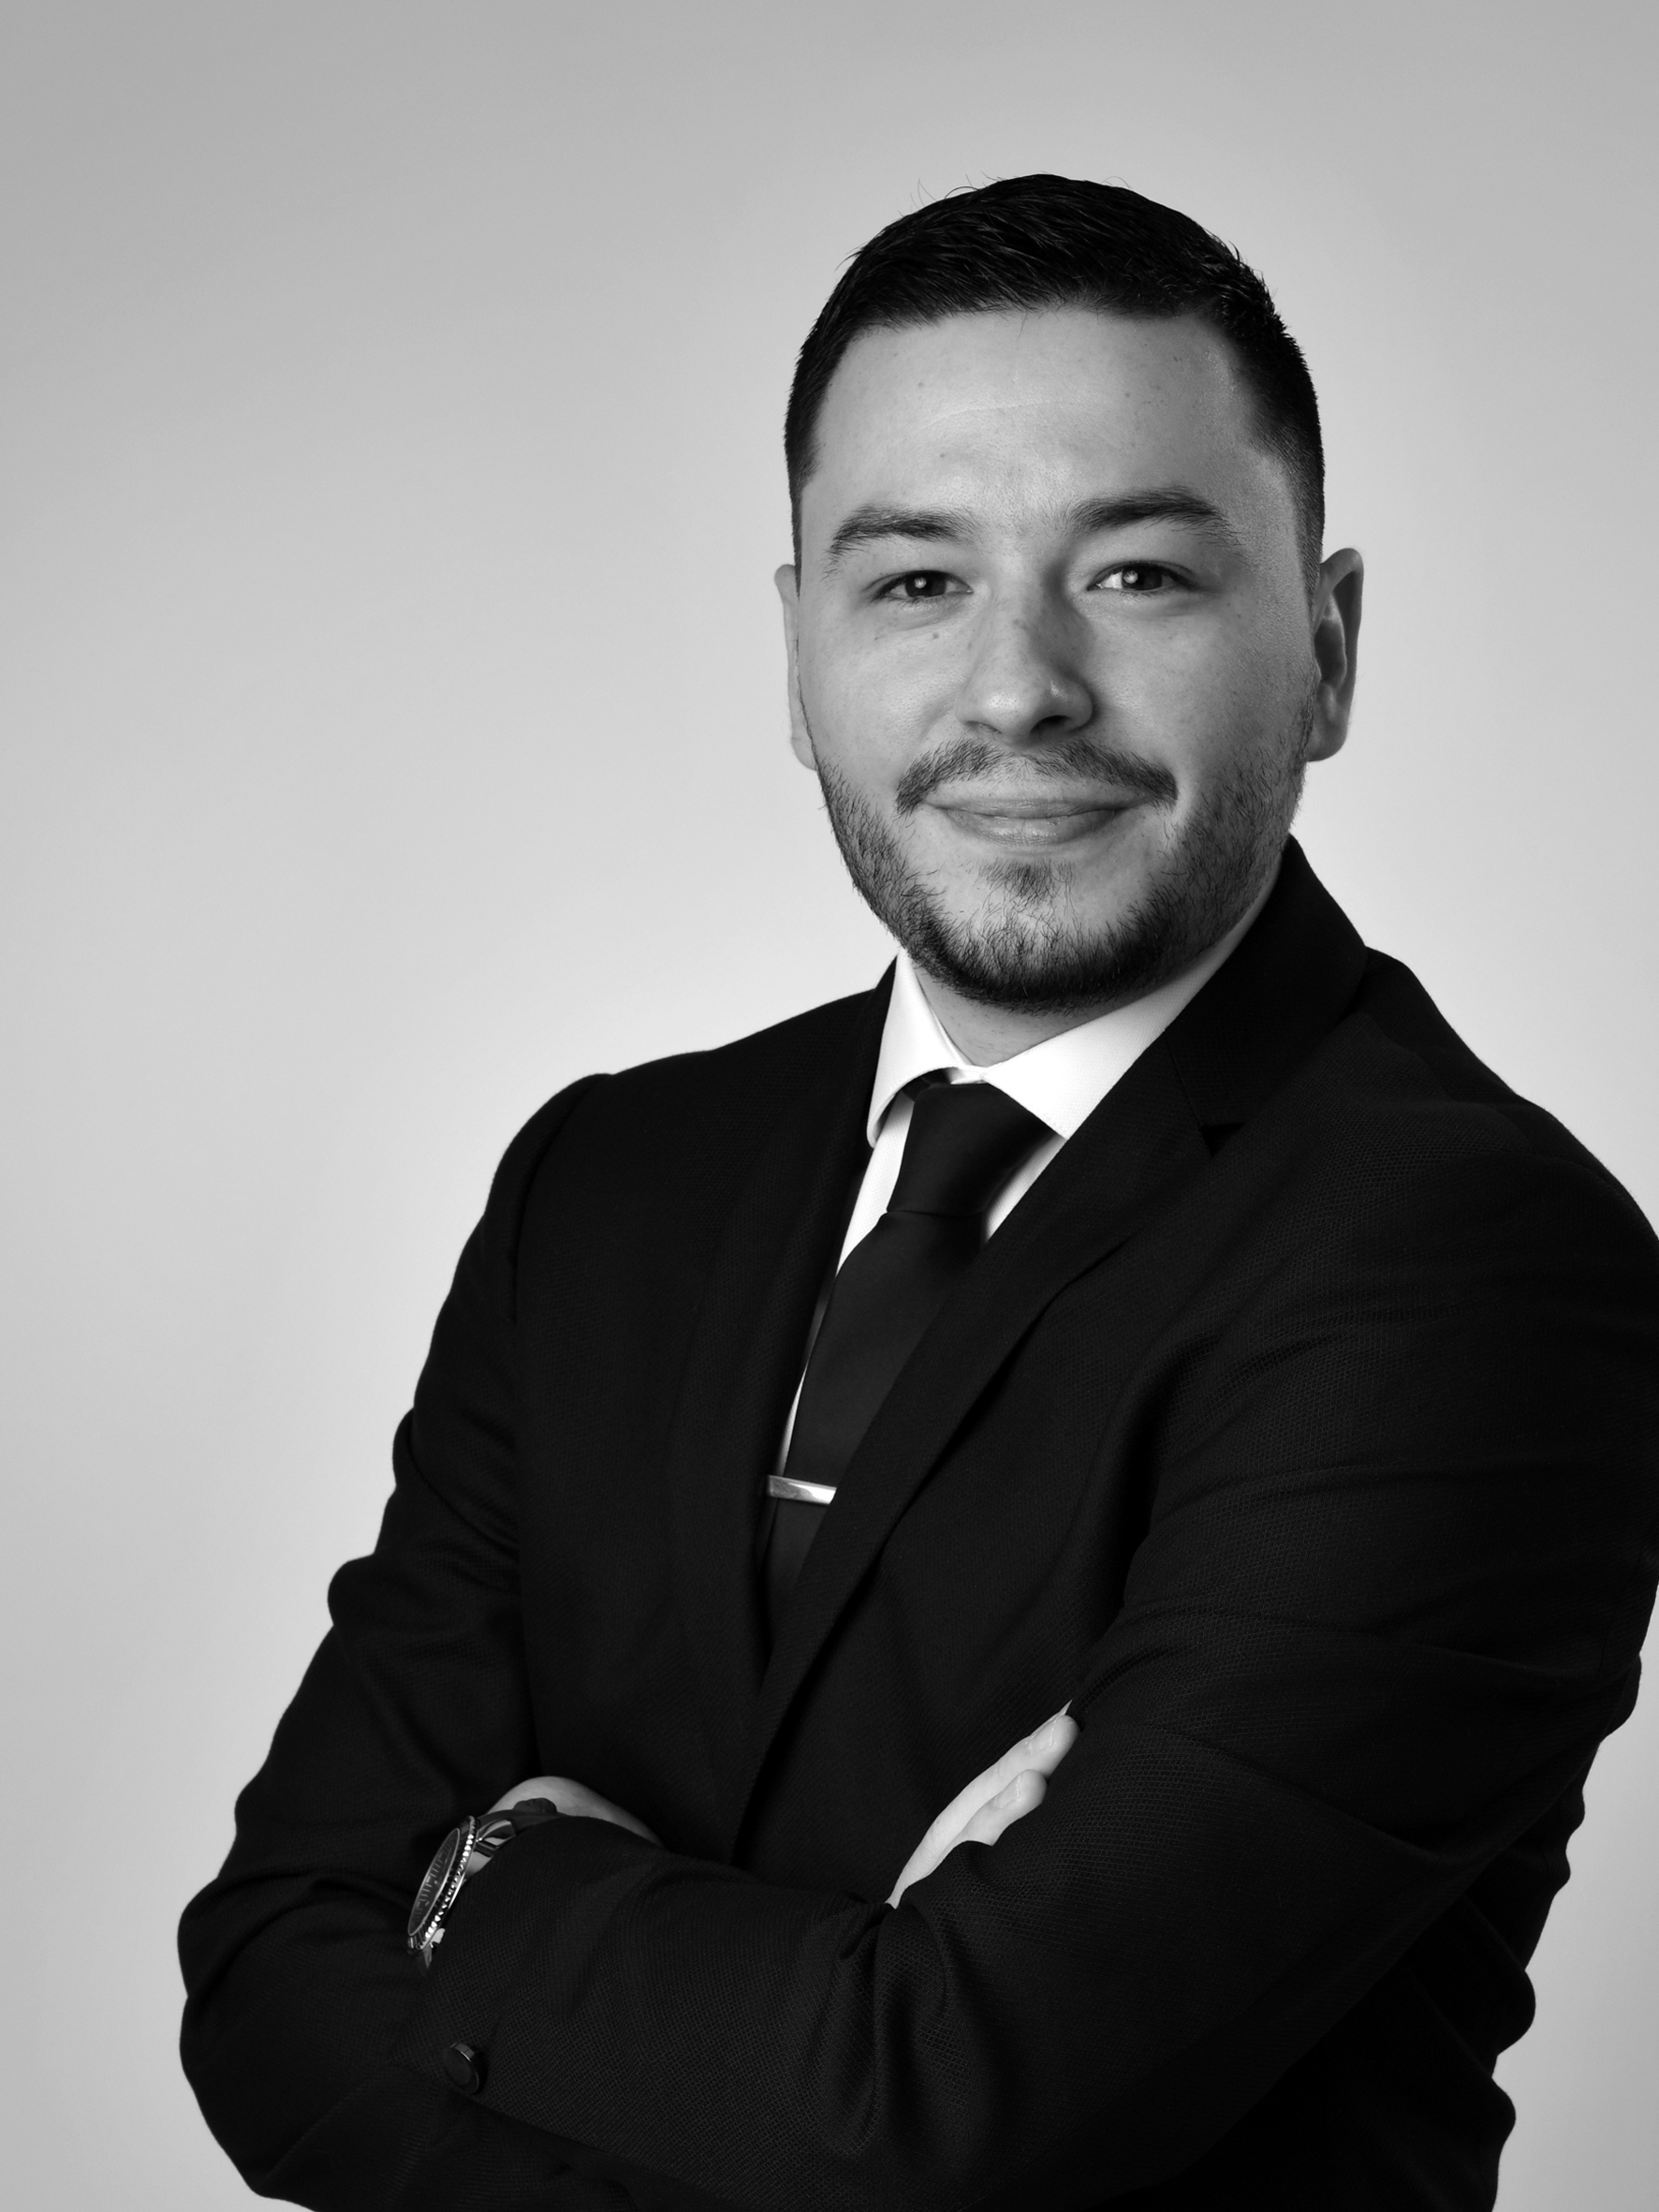
A.P Assurance a été fondé par Anthony Pignatelli, 8 ans d’expérience du conseil, dont 6 dans l’assurance, en France et en Suisse. Vous avez un interlocuteur unique, du premier échange au suivi de vos contrats, et un cabinet où vous pouvez passer.
Passons à l’action
Une question, un contrat à vérifier, un projet ? Nous vous répondons sous 24 h ouvrées, et nous échangeons au cabinet, par téléphone ou en visio, comme vous le préférez.